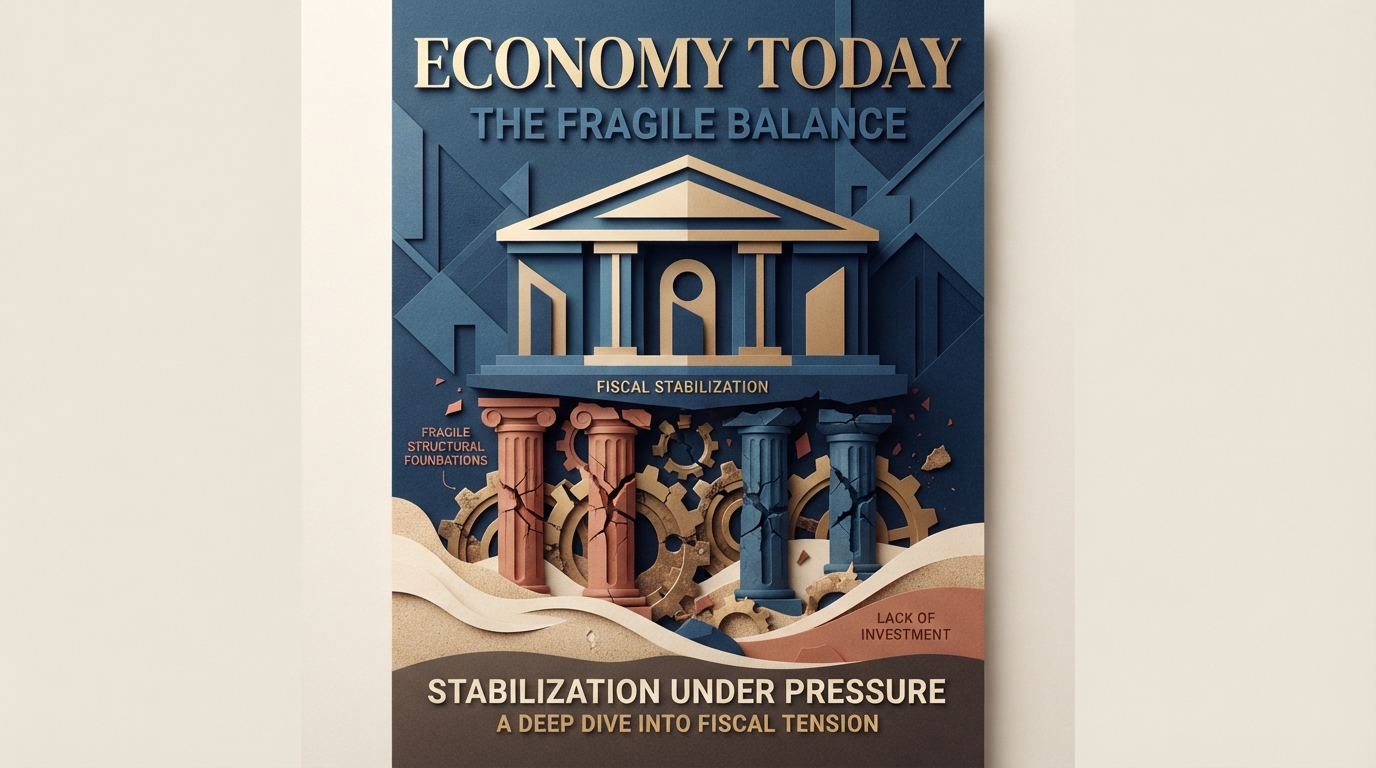
La fotografía económica de la Argentina a mediados de 2026 ofrece un contraste incómodo para cualquier analista. Por un lado, las planillas oficiales exhiben logros innegables en el frente macroeconómico inmediato: una inflación mensual que se ha consolidado en el 1,9% (33,5% interanual en junio), un superávit financiero que encadena dos años de vigencia en el Sector Público Nacional y un descenso sensible de la pobreza urbana respecto del pico crítico alcanzado en 2024. No obstante, detrás de esta superficie de aparente ordenamiento, subyace una realidad estructural mucho más compleja y preocupante.
Al examinar con rigor los indicadores provistos por los organismos multilaterales y las oficinas oficiales de estadística, surge una conclusión ineludible: la estabilización de corto plazo se está logrando a expensas de los factores que determinan el crecimiento de largo plazo. La economía argentina da señales de estar saliendo de la emergencia, pero sus bases productivas e institucionales continúan sumidas en un letargo crónico.
La paradoja del rebote: actividad sin inversión
El argumento oficial suele apoyarse en el rebote de la actividad económica, ilustrado por un incremento interanual del PIB del 2,3% en el primer trimestre de 2026. Sin embargo, un desglose minucioso de esta cifra revela una alarmante falta de homogeneidad. Mientras el consumo corriente y ciertos sectores primarios empujan la recuperación, la Formación Bruta de Capital Fijo experimentó un desplome del 11,6% interanual en el mismo período.
La inversión no solo cae, sino que lo hace en sus componentes más críticos para el desarrollo tecnológico y la capacidad instalada: la adquisición de maquinaria y equipo se redujo un 18,1% interanual, y el equipo de transporte retrocedió un 19,6%. La industria manufacturera, por su parte, acumuló una contracción del 3,1% en los primeros cinco meses del año.
Adjetivar el escenario actual como un proceso de expansión sólida ignora la dinámica de estos datos. Una economía que recupera niveles de consumo pero destruye su stock de capital no está creciendo; está consumiendo sus reservas de productividad futura. Sin inversión, cualquier reactivación del PIB corre el riesgo de ser un mero “efecto rebote” con fecha de caducidad.
Ajuste fiscal: ¿Sostenibilidad o mutilación de la infraestructura?
El equilibrio fiscal, defendido como el pilar fundamental del programa económico, presenta grietas cuando se analiza la calidad del gasto remanente. Es verídico que el Sector Público Nacional registró superávit financiero en 2024 (0,3% del PIB) y 2025 (aproximadamente 0,2% del PIB). Sin embargo, la sostenibilidad de este logro está severamente comprometida por la vía elegida para alcanzarlo.
Según informes de la OCDE, la inversión pública en la Argentina fue reducida drásticamente del 1,6% al 0,4% del PIB, registrando su nivel más bajo en un cuarto de siglo. Esta drástica reducción del gasto de capital no equivale a una reforma del Estado eficiente; representa una postergación de obras de infraestructura indispensables para la conectividad, la logística y la competitividad exportadora. Los límites de este enfoque son evidentes: la consolidación fiscal basada en la parálisis de la obra pública y la descapitalización del Estado es políticamente frágil y económicamente nociva a mediano plazo.
El espejismo de las reservas y la vulnerabilidad cambiaria
En el plano externo, la difusión de unas reservas internacionales brutas cercanas a los US$ 49.500 millones a comienzos de julio de 2026 suele utilizarse para transmitir una sensación de desahogo financiero. No obstante, la contabilidad del Banco Central de la República Argentina (BCRA) exige una distinción técnica fundamental entre reservas brutas y netas líquidas.
La realidad que describen las auditorías del Fondo Monetario Internacional (FMI) muestra que las reservas netas —aquellas desprovistas de swaps de monedas, encajes bancarios y otros pasivos exigibles— cerraron el año 2025 en un terreno marcadamente negativo, situándose en torno a los -US$ 11.700 millones. El incumplimiento por amplio margen de las metas de acumulación de reservas pactadas con el organismo multilateral expone la persistente fragilidad del balance del Banco Central.
La continuidad de restricciones cambiarias y la existencia de tipos de cambio múltiples bajo el amparo de excepciones temporales confirman que la devaluación y la volatilidad siguen siendo amenazas latentes. Aunque sectores dinámicos como la energía y la minería prometen aliviar la restricción externa en el futuro, depender exclusivamente de estos enclaves exportadores sin resolver la inconsistencia del esquema cambiario general resulta insuficiente.
El drama silencioso: empleo informal y productividad estancada
La reducción de la pobreza urbana del 52,9% (primer semestre de 2024) al 28,2% (segundo semestre de 2025) en los aglomerados relevados por la Encuesta Permanente de Hogares (EPH) es un dato positivo relevante. Sin embargo, este alivio no se asienta sobre una mejora cualitativa del mercado laboral.
La desocupación se ubica en el 7,8%, pero el empleo generado es mayoritariamente precario. El porcentaje de asalariados sin descuento jubilatorio se mantiene estructuralmente elevado en un 37,9%, mientras que la informalidad total de los ocupados alcanza el 44,2%. Este universo de informalidad actúa como un freno de mano para el crecimiento económico: limita el acceso al crédito, desincentiva la capacitación laboral interna de las empresas y perpetúa bajos niveles de ingresos que impiden una salida definitiva de la pobreza para amplias capas de la sociedad.
La perspectiva histórica provista por el Banco Mundial y la OCDE es lapidaria al respecto. Durante el período 2012-2023, la productividad laboral en la Argentina cayó a un ritmo promedio del 1,3% anual. Hoy en día, la productividad total de los factores se encuentra estancada en niveles similares a los de la década de 1950. Sin mejoras en la eficiencia con la que se combinan el capital y el trabajo, el crecimiento del PIB potencial del país se sitúa en un magro 0,5% anual.
Conclusión: Estabilización no es transformación
Los datos acumulados al tercer trimestre de 2026 permiten trazar un diagnóstico claro. La actual administración ha logrado disipar el escenario de descontrol inflacionario e hiperinflación latente que amenazaba al país, un mérito macroeconómico que no debe ser soslayado.
Sin embargo, confundir la estabilización de las variables nominales con una transformación estructural de la economía es un error de apreciación. El orden fiscal actual descansa sobre bases precarias de desinversión pública; el sector industrial retrocede frente a la falta de incentivos y financiamiento; el mercado laboral se precariza bajo la informalidad; y la posición de reservas netas del BCRA mantiene al país en una situación de vulnerabilidad externa constante.
La Argentina ha demostrado históricamente una notable capacidad para experimentar recuperaciones cíclicas de corto plazo que luego naufragan ante la ausencia de reformas de fondo. El desafío de los próximos años no consiste únicamente en consolidar la baja de la inflación, sino en construir las condiciones regulatorias, tributarias e institucionales para que la inversión privada regrese de manera sostenida. Sin esa base productiva, el actual período de estabilidad corre el riesgo de transformarse en un capítulo más de la larga historia de oportunidades desaprovechadas del país.